
Når du skal kontrollere innskudd, uttak og eventuelle justeringer på en nettbasert spillekonto, er kontohistorikken et viktigere arbeidsverktøy enn en enkel saldooversikt. På https://www.spinzenn.net/no/login kan du undersøke den aktuelle kontosiden, men hvilke detaljer som faktisk vises, må bekreftes etter innlogging. En ryddig gjennomgang gjør det enklere å se hva som er sendt, behandlet, avvist eller fortsatt venter på kontroll.
Hva bør kontohistorikken vise?
En nyttig kontohistorikk bør skille mellom innskudd, uttak, spillrelaterte bevegelser, bonuser og eventuelle tilbakeføringer. For en norsk konto vil beløp normalt kunne vises i NOK dersom dette er valgt som kontovaluta, men betalingsleverandøren kan bruke en annen valuta under selve behandlingen. Se derfor ikke bare på totalsummen. Kontroller også dato, beløp, status og hvilken betalingsmetode som er knyttet til hver transaksjon.
Uttak kan ha flere statuser før pengene eventuelt når betalingskontoen. En forespørsel kan først stå som mottatt eller under behandling, før den blir godkjent, avvist eller sendt videre til leverandøren. Et godkjent uttak betyr dermed ikke nødvendigvis at beløpet allerede er synlig i banken. På samme måte kan et innskudd være registrert hos betalingsformidleren før det er oppdatert i kontohistorikken.
Se også etter poster som forklarer hvorfor saldoen har endret seg. En bonus, omsetningsjustering, annullering eller tilbakeføring kan påvirke tilgjengelige midler uten at det ser ut som en vanlig betaling. Dersom historikken bare viser en kort tekst eller en referanse, bør du lagre dato og beløp og be kundestøtten forklare posten skriftlig. Ikke anta at en ukjent linje skyldes en feil før den er undersøkt.
Slik kontrollerer du et innskudd trinn for trinn
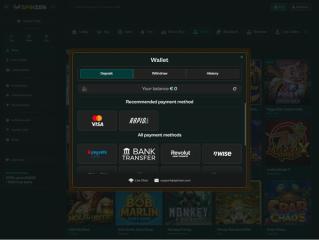
Begynn med å sammenligne kontohistorikken med kvitteringen fra kortutstederen, banken eller e-lommeboken. Noter klokkeslett, beløp, valuta og de siste synlige sifrene på kortet dersom de fremgår. Betalingsmetoder som Visa, Mastercard, Skrill, Neteller, bankoverføring og enkelte andre alternativer er nevnt i materialet, men tilgjengeligheten kan variere mellom kontoer. En metode som vises for andre, er derfor ikke nødvendigvis tilgjengelig hos deg.
Kontroller deretter om innskuddet er bokført som fullført eller fortsatt venter. Kort, e-lommebok og enkelte bankmetoder beskrives som normalt raske, mens kryptobetalinger kan avhenge av nettverksbekreftelser. Det er likevel ikke en garanti for en bestemt behandlingstid. Dersom penger er trukket fra betalingskontoen uten at innskuddet vises, bør du unngå å sende samme beløp på nytt før den første transaksjonen er avklart.
Et innskudd kan også være påvirket av minimumsgrenser, valutaomregning eller kontroll av betalingskilden. Materialet nevner både et minimum på 10 euro eller tilsvarende og norske beløp på 100–200 kroner, avhengig av metode og oversikt. Den aktuelle kassen bør derfor brukes som fasit. Ta vare på betalingskvitteringen, men fjern sensitive kortopplysninger før du sender dokumentasjon til støtte.
Uttak krever en annen kontroll
Et uttak bør vurderes i to deler: først om forespørselen er godkjent, deretter hvor lang tid betalingsleverandøren bruker. Oppgitte oversikter nevner 24–48 timers intern behandling på hverdager, mens e-lommebøker og kryptobetalinger kan bruke 0–24 timer etter godkjenning. Bankoverføring er omtalt med 1–7 virkedager, og kort med 1–5 dager. Dette er angitte tidsrammer, ikke løfter.
Kontohistorikken kan hjelpe deg å finne ut hvor i løpet prosessen har stoppet. En ventende status peker ofte mot intern behandling eller manglende kontroll. En avvist status bør leses sammen med meldingen som følger saken. Mulige årsaker kan være ufullstendig identitetskontroll, feil betalingsinformasjon, manglende samsvar mellom bostedsland og bankkonto eller at uttaksmetoden ikke støttes for den aktuelle kontoen.
Uttak kan dessuten være underlagt kontogrense, omsetningskrav eller andre vilkår. Materialet nevner blant annet en generell regel om minst tre ganger omsetning av innskuddet før uttak, men det er ikke opplyst at dette gjelder likt i alle situasjoner. Kontroller derfor den gjeldende kontoen og vilkårene før du trekker en konklusjon. Ikke bruk en eldre skjermdump som bevis på dagens grenser.
Når saldo og historikk ikke stemmer
Uoverensstemmelser bør dokumenteres systematisk. Ta først et skjermbilde av saldoen og den relevante historikkposten, og noter tidspunktet. Sammenlign deretter med bank- eller betalingskvitteringen. Se etter forskjeller i valuta, avrunding, gebyrer og dato. Et beløp som ser feil ut i NOK, kan være resultatet av en annen behandlingsvaluta eller en kurs fastsatt av betalingsleverandøren.
Vær spesielt oppmerksom på at innskuddsmetoden ikke automatisk kan brukes til uttak. Historikken kan derfor vise innbetaling med kort, mens uttaket må behandles til bank, e-lommebok eller en annen godkjent metode. KYC-kontroll kan også bli utløst ved uttak. Dokumentasjon på identitet, bosted eller betalingsmetode må være korrekt og samsvare med kontoinformasjonen, ellers kan behandlingen bli forsinket.
Ved en tvist bør du sende en kort og presis henvendelse med transaksjonsdato, beløp, valuta, status og referansenummer. Ikke send passord, fullstendig kortnummer eller sikkerhetskoder. For generell veiledning om betalingstvister og rettigheter kan du lese informasjonen hos Forbrukerrådet. Dersom saken gjelder en betalingsleverandør, kan den også måtte følges opp direkte der.
Gjør historikken nyttig over tid
En enkelt kontroll er nyttig, men regelmessig gjennomgang gir bedre oversikt. Lagre en enkel privat oversikt over innskudd, uttak og åpne saker med dato og status. Da blir det lettere å oppdage doble innbetalinger, manglende tilbakeføringer eller en uttaksforespørsel som har stått uvanlig lenge. Hold oversikten adskilt fra passord og andre sikkerhetsopplysninger.
Kontroller også om bonusmidler eller kampanjejusteringer påvirker saldoen. En saldo kan inneholde både egne penger, bundne bonusmidler og gevinster med ulike vilkår. Historikken alene forklarer ikke alltid hvor mye som kan tas ut. Se etter om en post gjelder bonus, cashback, gratisspinn eller omsetning, og les de aktive vilkårene før du vurderer uttaksbeløpet.
Til slutt bør du bruke kontohistorikken som et kontrollverktøy, ikke som en erstatning for kvitteringer fra banken. Ta vare på relevante dokumenter så lenge en betaling eller et uttak kan bli bestridt. Dersom nettstedet ikke viser tilstrekkelig informasjon, be kundestøtten om en skriftlig transaksjonsoversikt. Oppgi registrert e-postadresse og referansen til saken, men ikke opprett en ny konto for å omgå et tilgangsproblem.
Vanlige spørsmål om kontohistorikk
Hvorfor står et uttak fortsatt som under behandling?
Det kan skyldes intern kontroll, manglende KYC-dokumentasjon, feil betalingsopplysninger eller at behandlingen skjer utenom oppgitte hverdagsperioder. Kontroller meldinger i kontoen og sammenlign statusen med datoen for forespørselen. Hvis tidsrammen er overskredet, be kundestøtten oppgi hva som konkret mangler.
Hvorfor er innskuddet synlig i banken, men ikke på kontoen?
Betalingen kan fortsatt behandles av betalingsleverandøren, eller den kan ha blitt avvist og senere tilbakeført. Ikke gjenta innskuddet før saken er avklart. Sammenlign beløp, valuta og referanse, og send en kvittering uten sensitive kort- eller sikkerhetsopplysninger dersom støtte ber om dokumentasjon.
Kan kontohistorikken alene bekrefte hvor mye som kan tas ut?
Nei. Historikken viser bevegelser, men uttaksbeløpet kan også påvirkes av KYC, bonusvilkår, omsetningskrav, kontogrenser og betalingsmetodens regler. Se den aktuelle saldoen og gjeldende vilkår samtidig. Ved tvil bør du be om en skriftlig forklaring før du sender en ny uttaksforespørsel.